「日本の金利が上がると円高になる」は本当か? 10年金利とドル円を検証
2026年9月19日公開

金利が上がると円高になる――本当にそうなのか
日本の金利が上がれば、円は買われやすくなる。為替市場では、こうした説明がよく使われます。とくに日本の長期金利が上昇すると、「日本金利上昇 → 日米金利差縮小 → 円高」という流れで説明されることがあります。直感的にも分かりやすく、相場が動いた理由を説明するときにも使いやすい見方です。
ただ、分かりやすい説明と、実際の値動きに一貫した関係があることは別です。日本の長期金利が上昇したあと、本当にドル円は下がり、円高方向へ動きやすいのでしょうか。
今回は、日本10年国債利回りの5営業日の変化と、その後のドル円5営業日リターンを使って、この関係を確認しました。
日本10年金利が上がった「その後」のドル円を見てみる
今回見るのは、日本10年金利の「水準」そのものではありません。過去5営業日で日本10年金利がどれだけ上昇、あるいは低下したかによって過去のデータを小さい順に10段階へ分け、それぞれの局面で、その後5営業日のドル円がどう動いたかを比較します。
ドル円のリターンがプラスならドル高・円安、マイナスならドル安・円高です。つまり、日本10年金利の上昇幅が大きい局面ほど、その後のドル円リターンがマイナスになっているのであれば、「日本金利が上がったあとに円高になりやすい」という関係を確認しやすくなります。
逆に、金利上昇側でもドル円が上がったり下がったりしているのであれば、「金利が上がれば円高」という一方向の説明だけでは足りません。
結果は、よく語られる「金利上昇=円高」ほど単純ではなかった
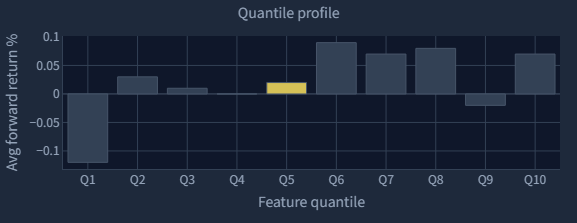
結果は、金利上昇幅が大きくなるほどドル円が下がる、という単純な形にはなりませんでした。
日本10年金利が最も大きく低下したQ1では、その後5営業日のドル円平均リターンは-0.12%でした。金利が下がったにもかかわらず、平均では円高方向です。
一方、日本10年金利が小幅から中程度に上昇したQ6、Q7、Q8では、ドル円の平均リターンはそれぞれ+0.09%、+0.07%、+0.08%でした。さらに、金利上昇が最も大きかったQ10でも+0.07%となっており、こちらはドル高・円安方向です。
つまり今回のデータでは、日本10年金利の上昇幅が大きくなるほど、その後のドル円が円高方向へ動くという明瞭な関係は確認できませんでした。
これは「日本金利はドル円に関係しない」という意味ではありません。今回言えるのは、日本10年金利の5営業日の変化だけを見ても、その後5営業日のドル円を「金利上昇=円高」という一本の線では説明しにくかった、というところまでです。
むしろ米10年金利の方が、ドル円との方向を確認しやすかった
では、同じ5営業日の変化を米10年国債利回りで見るとどうでしょうか。
比較にはFREDの米10年国債利回りを使い、日本10年金利と同じように、過去5営業日の金利変化によってデータを10段階に分けました。
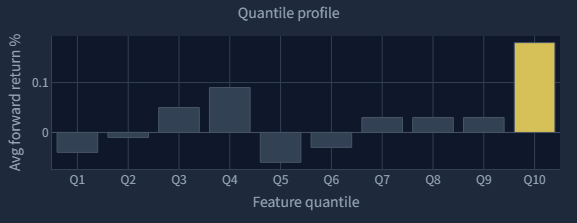
こちらも、すべての段階がきれいに並ぶ完全な関係ではありません。ただ、日本10年金利と比べると、米金利の変化とドル円の方向は確認しやすくなっています。
米10年金利の低下が最も大きかったQ1では、ドル円の5営業日平均リターンは-0.04%でした。一方、米10年金利の上昇が最も大きかったQ10では+0.18%となっています。
少なくとも今回のデータでは、米10年金利の変化の方が、日本10年金利の変化よりもドル円の方向と整合する形が見えやすかったと言えます。
もちろん、ここから「米10年金利がドル円を動かしている」と結論することはできません。確認できたのは、今回の分析期間における関係です。
モデルの中でも、日本10年金利の「5日変化」は主役ではなかった
ここまでは、日本10年金利という一つのファクターに注目して、その値動きと、その後のドル円を比較してきました。
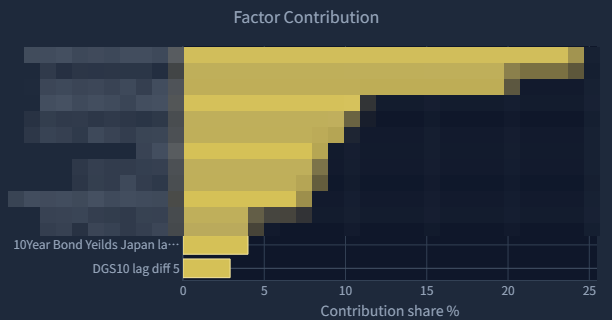
FactDecodeではそれとは別に、複数のファクターを使ったモデルの中で、それぞれのファクターが予測結果にどの程度寄与していたかも確認できます。
今回、日本10年金利の5営業日変化は、寄与度の高いファクターには入っていませんでした。
つまり、日本10年金利だけを取り出して見ても「金利上昇ほど円高」という分かりやすい関係が見えにくく、複数のファクターを使ったモデルの中でも、日本10年金利の5営業日変化が特に大きな役割を持っていたわけではありません。
ただし、ここから「日本金利は重要ではない」と判断することもできません。ファクターの寄与度は、今回使ったファクターの組み合わせや分析期間、モデルなどの条件によって変わる可能性があります。
ここで重要なのは、日本10年金利だけを見た比較と、複数のファクターを使ったモデルの双方で、「日本10年金利の5日変化だけでは短期のドル円を説明しにくい」という方向が見えていたことです。
「日本金利だけ見ればいい」が危うい理由
今回の結果が否定しているのは、日本金利そのものではありません。慎重に見るべきなのは、「日本の金利が上がったから円高になる」という、原因を一つに絞った説明です。
実際、日本10年金利が上昇した局面でも、その後のドル円は必ずしも下落していませんでした。さらに米10年金利と比較すると、日本金利だけを見るよりも、米金利の変化を見た方がドル円との方向を確認しやすい結果になっています。
短期のドル円を考えるときには、「金利が上がった」という一つの事実を見つけて、それに合う相場説明を後から付けるだけでは不十分です。どの国の金利を見ているのか。金利の水準なのか変化なのか。どの期間を見て、その後どの程度の値動きを確認しているのか。 問いを分解すると、同じ「金利とドル円」というテーマでも見える結果は変わってきます。
なお、今回の分析では金利の水準についても、5営業日の変化とは異なるパターンが見られています。ただし、そこまで扱うと「金利の変化」「金利水準」「市場環境」という別の問いが一つの記事に混ざってしまいます。金利水準や市場環境による違いについては、別の検証として扱う方が適切です。
それでも気になる。「日米金利差」なら説明できるのか
ここまで来ると、次の疑問が自然に出てきます。
日本金利だけでは単純ではない。では、日本と米国の金利差ならどうなのか。
「ドル円と日米金利差」は、為替を説明するときによく使われる組み合わせです。ただし、今回の記事では日米金利差そのものを分析していません。今回の主役は日本10年金利の5営業日変化で、米10年金利の5営業日変化は比較対象です。日米10年金利差や、その金利差の変化については、別の問いとして検証します。
今回確認できたのは、「日本金利が上がれば円高になる」という一つのファクターだけでは、短期のドル円を十分には捉えにくかったということです。
では、日本と米国の金利を組み合わせた「日米金利差」なら、ドル円との関係はもっと明瞭になるのでしょうか。これは次に検証する価値のある問いです。
日本の長期金利が上昇したからといって、その後のドル円が自動的に円高方向へ動くわけではありませんでした。今回のデータでは、日本10年金利の5営業日変化と、その後5営業日のドル円に明瞭な一方向の関係は確認できず、比較すると米10年金利の変化の方が方向を確認しやすい結果でした。
市場でよく使われる説明ほど、一度データに戻して確かめてみる。その結果、もっともらしい説明を増やすのではなく、単純すぎる説明を一つずつ落としていくことが、次の問いへ進むための手がかりになります。
気になった仮説を、自分でも検証してみませんか?
FactDecodeなら、複数のファクターを組み合わせ、過去の値動きとの関係やモデル内での寄与を確認できます。